
Cumul emploi-retraite 2027 : nouvelles règles, plafond de 7 000 € et conséquences pour les salariés
À compter du 1er janvier 2027, travailler tout en percevant sa retraite restera possible, mais les règles financières changeront pour certains nouveaux retraités, notamment avant 67 ans.
Préparer ma fin de carrièreVous envisagez de prendre votre retraite tout en conservant une activité professionnelle ? À partir de 2027, votre âge, vos revenus et surtout la date d'effet de votre première pension pourront modifier sensiblement le montant de votre retraite. La réforme ne supprime pas le cumul emploi-retraite, mais elle en change les conditions.
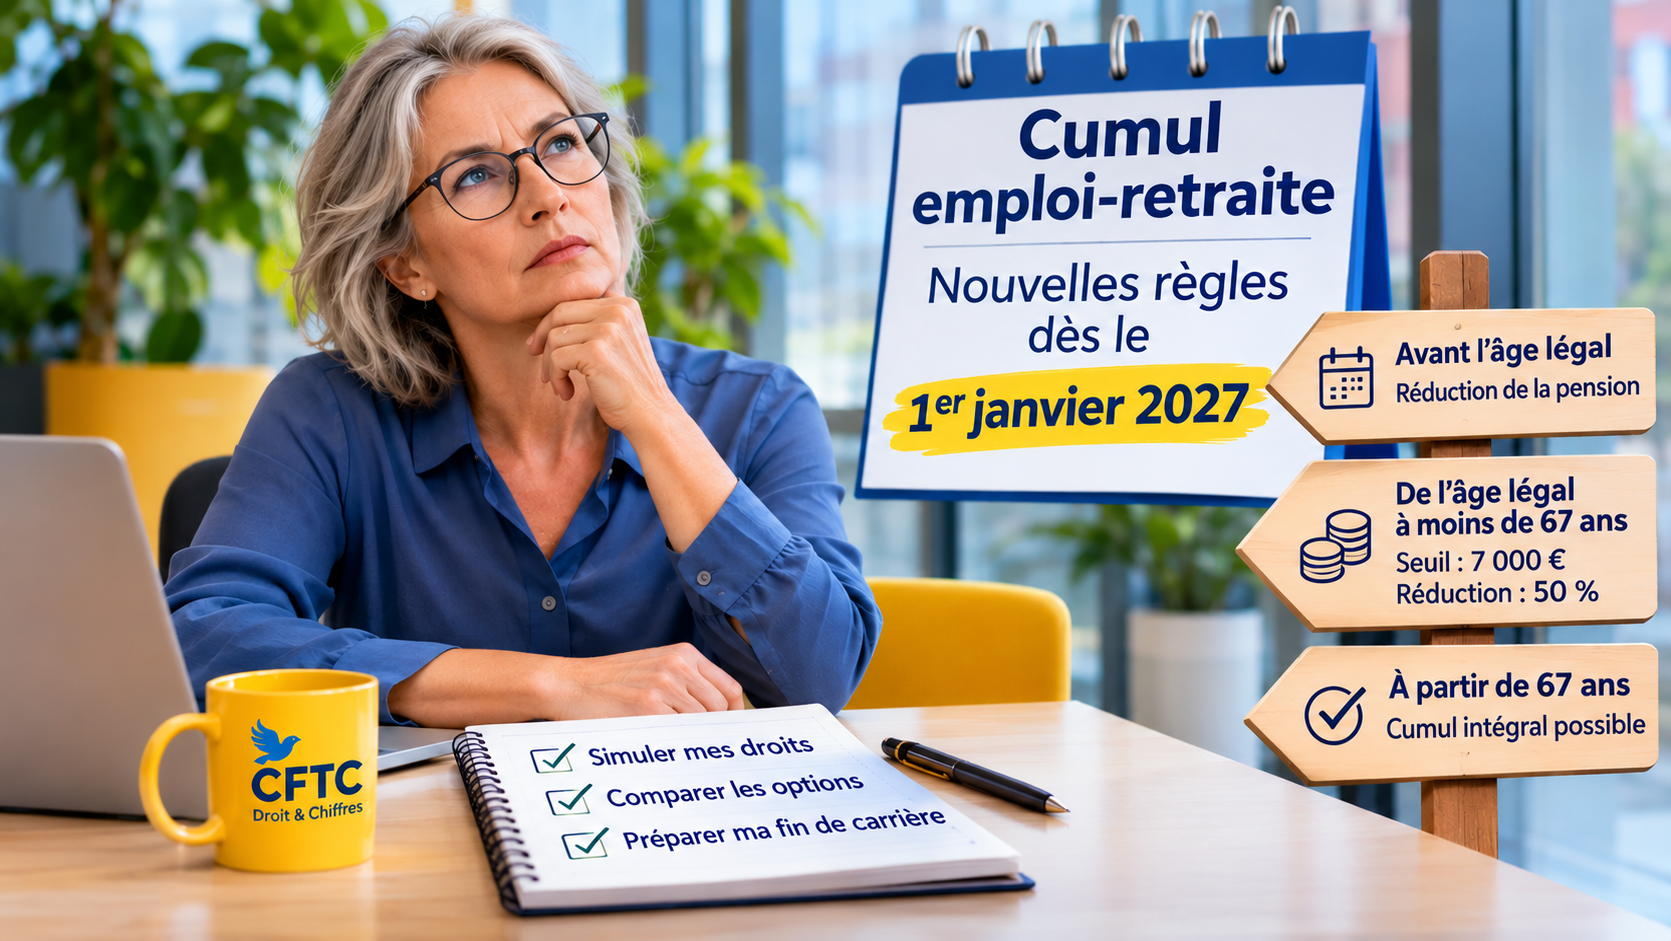
Issue de la loi de financement de la sécurité sociale pour 2026, la réforme est précisée par deux décrets du 2 novembre 2026, publiés au Journal officiel du 3 novembre. Elle distingue trois situations : avant l'âge légal de départ, entre cet âge et 67 ans, puis à partir de 67 ans.
À retenir en 30 secondes
- La date de liquidation compte : les nouvelles règles visent les assurés dont la première pension de retraite de base prend effet à compter du 1er janvier 2027.
- Avant l'âge légal : la pension peut être réduite à hauteur des revenus pris en compte.
- De l'âge légal à moins de 67 ans : la réduction correspond à 50 % de la part des revenus annuels dépassant 7 000 € en 2027.
- À partir de 67 ans : le cumul intégral est possible, sous réserve des conditions applicables.
- Le seuil de 7 000 € n'interdit pas de travailler : il sert au calcul de la réduction éventuelle.
Qui est concerné ?
- Les salariés préparant leur retraite.
- Les retraités envisageant une reprise d'activité.
- Les professionnels indépendants concernés.
- Les employeurs souhaitant recruter des seniors.
- Les élus CSE et délégués syndicaux.
- Les salariés des cabinets comptables, études, offices et professions du droit.
À qui s'appliquent les nouvelles règles du cumul emploi-retraite en 2027 ?
Le premier critère à examiner est la date d'effet de la première pension de retraite de base.
Le nouveau dispositif vise les assurés dont cette première pension prend effet à compter du 1er janvier 2027.
Les personnes dont la première liquidation est antérieure ne basculent pas automatiquement dans le nouveau régime.
Attention à la date retenue
La date à vérifier n'est pas simplement celle à laquelle vous quittez votre employeur, ni celle de votre anniversaire.
Il faut examiner la date de prise d'effet de votre première pension et votre situation auprès des régimes concernés.
Quelles règles de cumul emploi-retraite s'appliqueront selon votre âge ?
Le dispositif repose sur trois périodes. L'âge légal d'ouverture des droits dépend notamment de la génération et de la situation de l'assuré.
| Situation | Conséquence sur la pension |
|---|---|
| Avant l'âge légal | Réduction de la pension à hauteur des revenus professionnels ou de remplacement pris en compte. |
| De l'âge légal à moins de 67 ans | Réduction égale à 50 % de la part des revenus annuels dépassant 7 000 € en 2027. |
| À partir de 67 ans | Cumul intégral possible, sous réserve des conditions applicables. |
7 000 € : un seuil, pas une interdiction de travailler
Un retraité peut percevoir plus de 7 000 € de revenus d'activité dans l'année.
Pour les personnes concernées entre l'âge légal et 67 ans, le dépassement sert au calcul d'une réduction de pension.
Comment calculer la réduction de pension ? Deux exemples concrets
Exemple 1 : reprise d'activité à 65 ans
Un retraité concerné par le nouveau dispositif perçoit 12 000 € de revenus professionnels annuels.
Le seuil applicable en 2027 est de 7 000 €.
Calcul simplifié
Revenus annuels : 12 000 €
Seuil : 7 000 €
Dépassement : 12 000 − 7 000 = 5 000 €
Réduction annuelle théorique : 5 000 × 50 % = 2 500 €
La réduction annuelle théorique de pension atteint donc 2 500 €, avant application des règles d'imputation, de répartition et de recouvrement.
Exemple 2 : reprise d'activité à 67 ans
Une ancienne salariée d'un cabinet d'expertise comptable reprend un emploi rémunéré 1 500 € par mois.
À partir de 67 ans, elle peut en principe cumuler intégralement cette rémunération et sa pension de retraite, sous réserve des conditions légales.
Ces exemples sont simplifiés
Le montant réel dépend de la situation individuelle, des revenus pris en compte, des régimes de retraite et des modalités d'application.
Une simulation auprès des caisses concernées reste indispensable avant toute décision.
Quelles activités peuvent bénéficier de dérogations au cumul emploi-retraite ?
Le décret n° 2026-1016 du 2 novembre 2026 prévoit des dérogations pour certaines activités, sous conditions.
Selon les cas, des revenus peuvent être exclus du calcul de la réduction ou des règles particulières de cessation d'activité peuvent s'appliquer.
- Certaines activités artistiques.
- Des fonctions juridictionnelles ou assimilées.
- Certaines consultations occasionnelles.
- L'assistance maternelle et familiale et certaines gardes d'enfants.
- Certaines activités de santé.
- Des activités relevant des réserves opérationnelles.
- Certaines activités de transport scolaire.
- Certains revenus liés à la transmission d'entreprise.
Attention aux activités juridiques et de conseil
Une activité exercée après la retraite dans le domaine juridique, comptable ou du conseil n'est pas automatiquement une activité dérogatoire.
La qualification précise de l'activité et les conditions réglementaires doivent être vérifiées.
Quelles conséquences pour les salariés et les employeurs ?
Pour les salariés
Trois paramètres deviennent essentiels : la date de prise d'effet de la première pension, l'âge au moment du cumul et le niveau des revenus professionnels ou de remplacement.
Avant de liquider sa retraite, il est utile de comparer plusieurs possibilités : poursuivre son activité sans liquider ses pensions, envisager une retraite progressive ou choisir le cumul emploi-retraite.
Ces options ne produisent pas les mêmes effets sur les revenus immédiats et les droits futurs.
Pour les employeurs
Les contrats proposés à d'anciens collaborateurs de moins de 67 ans peuvent devenir financièrement moins attractifs.
Les deux décrets ne créent pas, à eux seuls, une obligation générale nouvelle d'information individuelle à la charge des employeurs.
Une information claire et une orientation vers les caisses de retraite restent néanmoins recommandées.
Comment la réduction des pensions et les déclarations fonctionneront-elles ?
Le décret n° 2026-1017 du 2 novembre 2026 précise les modalités de mise en œuvre de la réduction des pensions.
La réduction est imputée d'abord sur les pensions de retraite de base, puis, si nécessaire, sur les pensions complémentaires.
Son application est en principe étalée sur douze mois, dans la limite d'un tiers des arrérages par échéance, avec possibilité de reporter le solde.
Le terme arrérages désigne les sommes de pension dues ou versées à une échéance donnée.
Vigilance pour les travailleurs non salariés
Des obligations déclaratives spécifiques s'appliquent. L'absence de déclaration requise peut entraîner une suspension conservatoire des pensions.
Il convient de vérifier les délais et formalités auprès du régime concerné.
Certaines dispositions concernant la récupération de sommes indûment versées sont entrées en vigueur dès le 4 novembre 2026.
Quel rôle pour les élus CSE et les délégués syndicaux ?
La réforme peut être intégrée aux discussions sur l'emploi des seniors, les parcours professionnels, les fins de carrière et la transmission des compétences.
Les élus CSE et les représentants syndicaux peuvent contribuer à rendre les règles plus compréhensibles pour les salariés concernés.
Trois sujets à aborder dans le dialogue social
- L'information des salariés approchant de la retraite.
- La comparaison entre retraite progressive, poursuite d'activité et cumul emploi-retraite.
- Les possibilités de transmission des compétences et d'aménagement des fins de carrière.
Que vérifier avant de prendre votre retraite en 2027 ?
Conseils pratiques de la CFTC Droit & Chiffres
- Vérifiez la date d'effet de votre première pension. Elle permet de déterminer le régime susceptible de s'appliquer.
- Identifiez votre âge et votre situation. L'âge légal dépend de la génération et de certaines règles particulières.
- Demandez une simulation personnalisée. Interrogez vos caisses de retraite de base et complémentaire.
- Comparez les scénarios. Étudiez la poursuite d'activité, la retraite progressive et le cumul emploi-retraite.
- Vérifiez les dérogations. Certaines activités bénéficient de règles spécifiques.
- Renseignez-vous sur les déclarations. Les obligations peuvent varier selon le statut professionnel et le régime concerné.
Pour les salariés des professions du droit et du chiffre, une reprise d'activité à temps partiel, une mission de transmission des compétences ou une activité de conseil mérite une étude préalable de ses conséquences financières.
La CFTC Droit & Chiffres recommande de ne pas prendre une décision de liquidation uniquement à partir du montant brut de la rémunération envisagée.
Comment la CFTC peut-elle accompagner les salariés ?
Les règles de retraite peuvent être complexes, notamment lorsqu'un salarié souhaite poursuivre ou reprendre une activité.
Les représentants CFTC peuvent aider à identifier les questions à poser aux caisses, comparer les options de fin de carrière et préparer les échanges avec l'employeur.
L'objectif est d'éviter les décisions prises sans information suffisante et de favoriser des fins de carrière choisies et sécurisées.
FAQ : cumul emploi-retraite en 2027
Le cumul emploi-retraite sera-t-il supprimé en 2027 ?
Non. Le cumul reste possible. Les modalités de réduction des pensions évoluent selon l'âge et les revenus concernés.
Les retraités partis avant 2027 seront-ils soumis aux nouvelles règles ?
Les nouvelles dispositions visent les assurés dont la première pension de retraite de base prend effet à compter du 1er janvier 2027. Une liquidation antérieure ne fait pas automatiquement basculer dans ce dispositif.
Peut-on gagner plus de 7 000 € par an en cumul emploi-retraite ?
Oui. Le seuil de 7 000 € ne constitue pas une interdiction de travailler. Entre l'âge légal et 67 ans, le dépassement peut entraîner une réduction de pension égale à 50 % de la part dépassant ce seuil.
Quelle réduction pour 12 000 € de revenus annuels à 65 ans ?
Dans l'exemple simplifié d'un assuré relevant de cette tranche d'âge, le dépassement est de 5 000 €. La réduction annuelle théorique est donc de 2 500 €, sous réserve des règles applicables à son dossier.
Peut-on cumuler intégralement emploi et retraite après 67 ans ?
Oui, en principe, dans le cadre du nouveau dispositif et sous réserve des conditions légales.
Toutes les activités de conseil sont-elles dérogatoires ?
Non. Une activité juridique, comptable ou de conseil n'est pas automatiquement exclue du mécanisme de réduction. Il faut vérifier les conditions exactes de la dérogation éventuelle.
Faut-il demander une simulation avant de liquider sa retraite ?
C'est fortement recommandé. Une simulation personnalisée permet de comparer les effets financiers des différentes options auprès des caisses concernées.
Sources officielles et textes applicables
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, article 102.
- Décret n° 2026-1016 du 2 novembre 2026 relatif au cumul emploi-retraite .
- Décret n° 2026-1017 du 2 novembre 2026 relatif au cumul emploi-retraite .
- Ministère du Travail : le cumul emploi-retraite .
- Service-Public.fr : les nouvelles règles à partir de 2027 .
- Circulaire DSS/3C/2026/140 du 3 novembre 2026 — dispositions particulières relatives au régime complémentaire du personnel navigant de l'aéronautique civile.
Les informations présentées sont générales. Une vérification individualisée reste nécessaire auprès des organismes de retraite concernés.